Domain kontaktadressen.de kaufen?
Wir ziehen mit dem Projekt
kontaktadressen.de um.
Sind Sie am Kauf der Domain
kontaktadressen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kontaktadressen.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Gewaltfreie Kommunikation - Mehr Verbundenheit durch wertschätzende Kommunikation - Robert Brand, Audio, 4061707402395Gewaltfreie Kommunikation - Mehr Verbundenheit Durch Wertschätzende Kommunikation Von Robert Brand, Tm Audio, Sprecher: Ricardo Phohleli, Sprache: Deutsch10,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rettungsdienst-Praxisbuch Kommunikation, FachbücherRettungsdienst ist das Zusammenspiel von notfallmedizinischem Handeln und effektiver, zielgerichteter Kommunikation auf vielen verschiedenen Ebenen. Die Art und Weise der Verständigung entscheidet über die Qualität und Effektivität von Einsatzmassnahmen. Die Bedeutung gelungener Kommunikation ist den Akteuren der Präklinik lange bewusst, jedoch mangelte es bisher an einer praxisorientierten Bündelung der vielfältigen Erkenntnisse zur Interaktion im Rettungsdienst. Diese liegt mit dem „Rettungsdienst-Praxisbuch Kommunikation“ nun vor. Es bildet in konzentrierter Form die bedeutsamen kommunikativen Interaktionen verschiedener Einsatzsituationen ab und gibt dafür Orientierungshilfe und bewährte Hinweise. Neben Grundwissen, unter anderem zur Gesprächsführung, nonverbalen Signalen oder Humor, steht die Kommunikation mit Patienten im Mittelpunkt. Für zahlreiche besondere Patientengruppen und -situationen wie Kinder, seh- und hörbehinderte, aggressive oder hyperventilierende Patienten werden zielgerichtet Hinweise gegeben. Ein weiterer Schwerpunkt ist der Dialog mit Angehörigen, beispielsweise nach Suizid oder erfolgloser Reanimation. Konzentriert betrachtet werden auch die Interaktion im rettungsdienstlichen Team selbst sowie Themen wie die Übergabe an Notarzt oder Klinik, Anweisungen geben, Konflikte besprechen und vieles mehr. Prägnante Übersichten, Merksätze und Anwendertipps machen dieses Praxisbuch zum Lern- und Einsatzbegleiter für alle Einsatzkräfte.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Grenzen der Kommunikation - Kommunikation an den Grenzen, Fachbücher von Jo Eickhoff ReichertzDieser Band bringt verschiedene Disziplinen wie die Soziologie, die Kommunikationswissenschaft, die Linguistik, die Kultur- und Sozialanthropologie sowie die Psychologie und die Medienwissenschaft miteinander ins Gespräch. Es wird die Frage erörtert, ob die Untersuchung von Kommunikationsprozessen in Grenzbereichen des Sozialen ein Überdenken zentraler sozialtheoretischer Begriffe wie Subjekt, Akteur, Agency und kommunikatives Handeln notwendig macht. Kommunikation an den Grenzen bezieht sich auf Arten der (semiotisierten) Verhaltensabstimmung, bei denen unklar oder strittig ist, ob einer der beteiligten Akteure in der Lage ist, sinnhaft kommunikativ zu handeln – sei es, weil er als Mensch mit der Diagnose Demenz, als schizophren oder autistisch eingeschätzt wird oder aber ein Tier, eine Pflanze oder ein Roboter ist. Grenzen der Kommunikation akzentuieren weniger den Akteur und dessen fragile Position, sondern problematisieren den Kommunikationsvorgang selbst, sei es durch Sounds, Stoffe und Räume oder durch Atmosphären und Stimmungen. Unklar ist hier, ob und wie kommuniziert wird, ob die Akteure aufeinander einwirken oder ob sie sich nur einbilden, dass Kommunikation stattgefunden hat. An unterschiedlichen Materialien und aus verschiedenen theoretischen Perspektiven soll diskutiert werden, ob und wie kommuniziert wird, wenn die normalen Mittel der Kommunikation oder die Voraussetzungen dafür nicht mehr gegeben sind. Zentrale Fragen des Bandes lauten: Welche Bedingungen müssen Akteure erfüllen, damit sie kommunizieren können? Welche Bedingungen müssen Praktiken erfüllen, um kommunikativ genannt zu werden? Welche Folgen hat es für die Theoriebildung, wenn kommunikatives Handeln nicht mehr an bewusstes und intentionales Handeln in Kopräsenz gebunden wird?.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Was wird beim Selbstbehalt angerechnet?
Beim Selbstbehalt handelt es sich um einen Betrag, den Versicherte im Rahmen ihrer Versicherungskosten selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Der Selbstbehalt wird in der Regel auf bestimmte Leistungen oder Kosten angerechnet, wie beispielsweise Arzthonorare, Medikamente oder Krankenhausaufenthalte. Er dient dazu, die Versicherten an den Kosten zu beteiligen und kann je nach Versicherungsvertrag variieren. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen davon betroffen sind und in welcher Höhe. Letztendlich trägt der Selbstbehalt dazu bei, die Versicherungskosten für den Versicherer zu senken und die Versicherten für die Inanspruchnahme von Leistungen mitverantwortlich zu machen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Gewaltfreie Kommunikation - Mehr Verbundenheit durch wertschätzende Kommunikation - Robert Brand, Audio, 4061707402395Gewaltfreie Kommunikation - Mehr Verbundenheit Durch Wertschätzende Kommunikation Von Robert Brand, Tm Audio, Sprecher: Ricardo Phohleli, Sprache: Deutsch10,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rettungsdienst-Praxisbuch Kommunikation, FachbücherRettungsdienst ist das Zusammenspiel von notfallmedizinischem Handeln und effektiver, zielgerichteter Kommunikation auf vielen verschiedenen Ebenen. Die Art und Weise der Verständigung entscheidet über die Qualität und Effektivität von Einsatzmassnahmen. Die Bedeutung gelungener Kommunikation ist den Akteuren der Präklinik lange bewusst, jedoch mangelte es bisher an einer praxisorientierten Bündelung der vielfältigen Erkenntnisse zur Interaktion im Rettungsdienst. Diese liegt mit dem „Rettungsdienst-Praxisbuch Kommunikation“ nun vor. Es bildet in konzentrierter Form die bedeutsamen kommunikativen Interaktionen verschiedener Einsatzsituationen ab und gibt dafür Orientierungshilfe und bewährte Hinweise. Neben Grundwissen, unter anderem zur Gesprächsführung, nonverbalen Signalen oder Humor, steht die Kommunikation mit Patienten im Mittelpunkt. Für zahlreiche besondere Patientengruppen und -situationen wie Kinder, seh- und hörbehinderte, aggressive oder hyperventilierende Patienten werden zielgerichtet Hinweise gegeben. Ein weiterer Schwerpunkt ist der Dialog mit Angehörigen, beispielsweise nach Suizid oder erfolgloser Reanimation. Konzentriert betrachtet werden auch die Interaktion im rettungsdienstlichen Team selbst sowie Themen wie die Übergabe an Notarzt oder Klinik, Anweisungen geben, Konflikte besprechen und vieles mehr. Prägnante Übersichten, Merksätze und Anwendertipps machen dieses Praxisbuch zum Lern- und Einsatzbegleiter für alle Einsatzkräfte.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Sungrow Kommunikation Datenlogger COM100DDie COM100D-EU Smart Communication Box enthält die Hardware- und Softwarefunktionen des Logger1000A-EU und unterstützt verschiedene Netzwerk-Verbindungsmöglichkeiten. Das äußerst zuverlässige Gerät bietet dedizierte Überspannungsschutzfunktionen und ist dank Schutzart IP 66 für eine Installation im Freien geeignet.614,03 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Grenzen der Kommunikation - Kommunikation an den Grenzen, Fachbücher von Jo Eickhoff ReichertzDieser Band bringt verschiedene Disziplinen wie die Soziologie, die Kommunikationswissenschaft, die Linguistik, die Kultur- und Sozialanthropologie sowie die Psychologie und die Medienwissenschaft miteinander ins Gespräch. Es wird die Frage erörtert, ob die Untersuchung von Kommunikationsprozessen in Grenzbereichen des Sozialen ein Überdenken zentraler sozialtheoretischer Begriffe wie Subjekt, Akteur, Agency und kommunikatives Handeln notwendig macht. Kommunikation an den Grenzen bezieht sich auf Arten der (semiotisierten) Verhaltensabstimmung, bei denen unklar oder strittig ist, ob einer der beteiligten Akteure in der Lage ist, sinnhaft kommunikativ zu handeln – sei es, weil er als Mensch mit der Diagnose Demenz, als schizophren oder autistisch eingeschätzt wird oder aber ein Tier, eine Pflanze oder ein Roboter ist. Grenzen der Kommunikation akzentuieren weniger den Akteur und dessen fragile Position, sondern problematisieren den Kommunikationsvorgang selbst, sei es durch Sounds, Stoffe und Räume oder durch Atmosphären und Stimmungen. Unklar ist hier, ob und wie kommuniziert wird, ob die Akteure aufeinander einwirken oder ob sie sich nur einbilden, dass Kommunikation stattgefunden hat. An unterschiedlichen Materialien und aus verschiedenen theoretischen Perspektiven soll diskutiert werden, ob und wie kommuniziert wird, wenn die normalen Mittel der Kommunikation oder die Voraussetzungen dafür nicht mehr gegeben sind. Zentrale Fragen des Bandes lauten: Welche Bedingungen müssen Akteure erfüllen, damit sie kommunizieren können? Welche Bedingungen müssen Praktiken erfüllen, um kommunikativ genannt zu werden? Welche Folgen hat es für die Theoriebildung, wenn kommunikatives Handeln nicht mehr an bewusstes und intentionales Handeln in Kopräsenz gebunden wird?.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
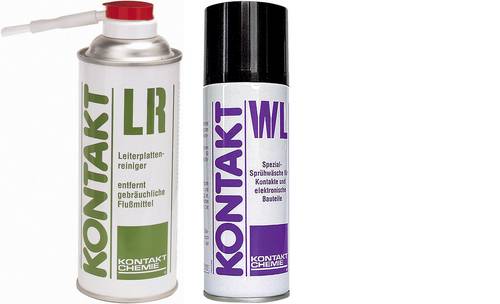
Kontakt Chemie KONTAKT LR / KONTAKT WL Leiterplattenreiniger 1 SetKontakt LR Leiterplattenreiniger 400 ml Hohe Lösekraft bei Flussmittelresten und Leiterplattenschmutz aller Art. Praktischer Bürstensprühkopf zum Dosieren, Bürsten, Abspülen. KONTAKT LR ist ein speziell auf die Flussmittel der Elektronik abgestimmtes Reinigungsmittel. Mit dem eingebauten Bürstensprühkopf werden auch angebackene Flussmittel und Lötperlen sicher entfernt. Der Reiniger gibt Leiterplatten ein makelloses, professionelles Aussehen. Awendungen: Reinigung von Leiterplatten und anderen elektronischen Baugruppen nach Löt- und Servicearbeiten, Entfernung von Flussmittelresten und anderen fettigen oder harzartigen Verschmutzungen, Vorbereiten von Leiterplatten und Bauteilen für Beschichtungen und Verklebungen. Kontakt WL Elektronikwäsche 400 ml Sprühwäsche für die gesamte Elektronik. Universelles Lösungsmittel zum Reinigen und Entfetten von elektrischen Geräten, Motoren und feinmechanischen Getrieben. Reinigt Leiterplatten und Kontakte. Zur Sprühwäsche an Schaltschränken, Mischpulten und Gehäusen. Entfernt ein breites Schmutzspektrum wie Öl, Fett, Nikotin, Ruß oder Limonadenreste. Hohe Materialverträglichkeit mit gängigen Materialien in der Elektronik.24,83 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
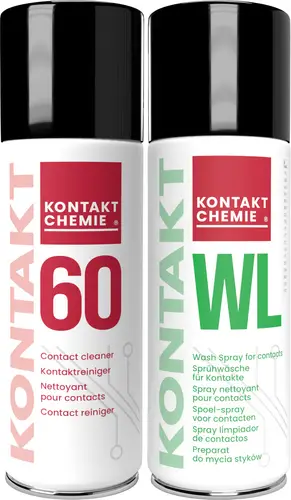
Kontakt Chemie KONTAKT 60 / KONTAKT WL Kontaktreiniger 1 SetKontakt 60 200 ml Bewährtes Kontaktreinigungsöl, das selbst hartnäckigen Schmutz und Oxidschichten löst. Stecker, Schalter oder Poti einsprühen, einwirken lassen und angelösten Schmutz abwischen oder mit KONTAKT WL ausspülen. Übergangswiderstände werden reduziert, die Funktion wieder hergestellt. Bei regelmäßiger Anwendung ideal zur Vorbeugung von Störungen. Kontakt WL 200 ml Sprühwäsche für die gesamte Elektronik. Universelles Lösungsmittel zum Reinigen und Entfetten von elektrischen Geräten, Motoren und feinmechanischen Getrieben. Reinigt Leiterplatten und Kontakte. Zur Sprühwäsche an Schaltschränken, Mischpulten und Gehäusen. Entfernt ein breites Schmutzspektrum wie Öl, Fett, Nikotin, Ruß oder Limonadenreste. Hohe Materialverträglichkeit mit gängigen Materialien in der Elektronik. Schnelle und rückstandsfreie Verdunstung.21,18 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Was wird beim Selbstbehalt angerechnet?
Beim Selbstbehalt handelt es sich um einen Betrag, den Versicherte im Rahmen ihrer Versicherungskosten selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Der Selbstbehalt wird in der Regel auf bestimmte Leistungen oder Kosten angerechnet, wie beispielsweise Arzthonorare, Medikamente oder Krankenhausaufenthalte. Er dient dazu, die Versicherten an den Kosten zu beteiligen und kann je nach Versicherungsvertrag variieren. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen davon betroffen sind und in welcher Höhe. Letztendlich trägt der Selbstbehalt dazu bei, die Versicherungskosten für den Versicherer zu senken und die Versicherten für die Inanspruchnahme von Leistungen mitverantwortlich zu machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.